Por Inciti & Instituto de Estudios Urbanos y Territoriales PUC
Entre los años
2011 y 2018 tanto la producción de departamentos nuevos, como la venta y sus
precios, muestran incrementos de 47,7%, 59,8% y 67,4% respectivamente. Si bien
los años 2011 y 2014 muestran una baja en la producción, el total de unidades
edificadas pasa de 75 mil en el 2011 a mas de 110 mil el último año. Las ventas
acumuladas
siguen esta tendencia y pasan de 51 mil a 81 mil, lo mismo que el precio
unitario que llega a 73,3 UFm2
en el 2018 desde 43,8 UFm2 que promediaba el año 2011.
Fuente: Encuesta Proyectos en Venta. Inciti 2011 - 2018
Que las ventas
hayan mostrado un incremento permanente, a la vez que sube también el precio se
debe al nuevo rol que ocupa un grupo en particular de compradores. Los
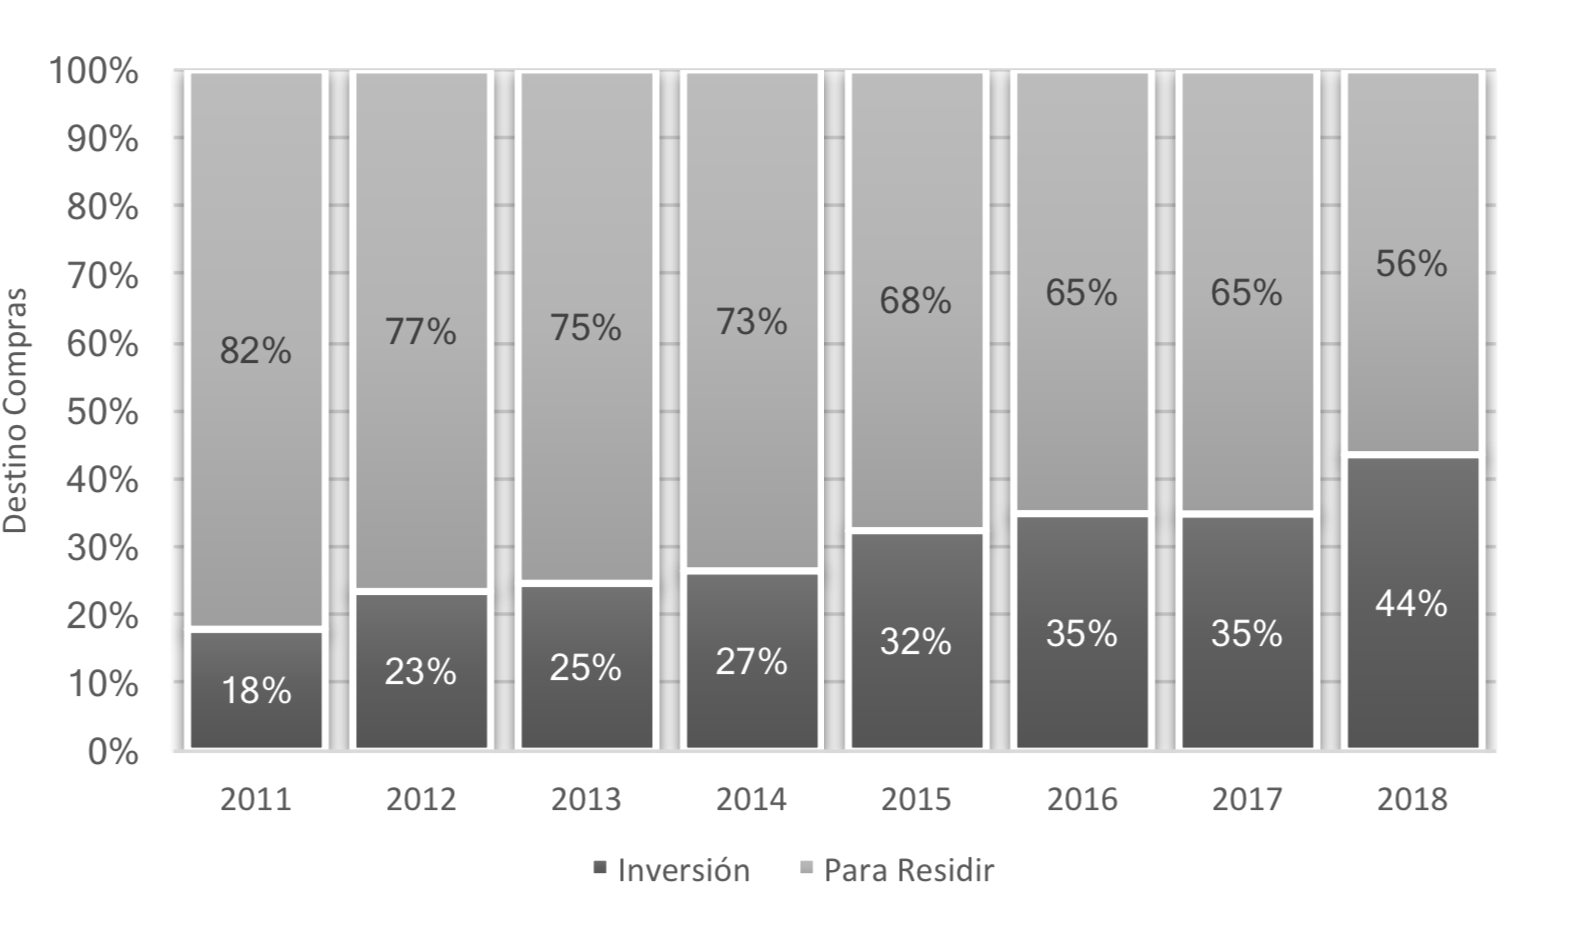
departamentos adquiridos por inversionistas para ser arrendados aumentan 142% en
7 años. Si para el 2011 estos representaban el 18% del total de las ventas, en
el 2018 las compras por este concepto alcanzan 44% del total.
Fuente: CBR SII. Inciti 2011 - 2108
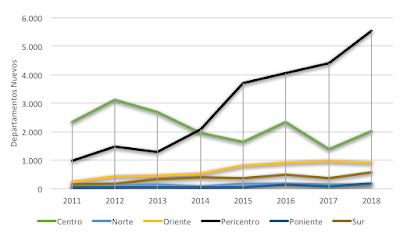
Las compras para inversión se concentran en el anillo
pericentral (59,2%), y en menor medida en Santiago Centro (21,7%), mostrando el
pericentro un aumento constante en su participación al tiempo que disminuye la
del centro.
 Fuente: CBR SII. Inciti 2011 - 2108
Los
departamentos adquiridos como inversión suelen ser de menores dimensiones que
los comprados para habitar. Un 27,7% de las compras de inversionistas son de
unidades de 30 m2 o menos, en tanto que solo 9,6% de las compras para habitar corresponden
a este metraje.
Fuente: CBR SII. Inciti 2011 - 2108
Otra conclusión
importante de nuestro análisis es la relevancia que adquieren las compras de
personas naturales en relación a las compras de personas jurídicas. Este grupo
tiene el 72% de participación en las 3.800 unidades que se venden como
inversión a personas y empresas en el 2011, en tanto al 2018 su participación
se incrementa 10 puntos llegando a 82% sobre las casi 10 mil unidades vendidas
con este fin. Aunque la mayoría de los inversionistas adquiere solo un
departamento, 30% de las personas naturales compraron 2 o más departamentos
durante los últimos 7 años.
Finalmente, la
correlación positiva observada entre producción y precio de departamentos
nuevos, sumada al alza que han mostrado ambas variables durante los últimos
años, permiten cuestionar la hipótesis de que el alto precio de los
departamentos se deba a las restricciones que impone la regulación urbana a la
oferta de nuevos edificios. Lo que ha ocurrido más bien es un traspado de la
propiedad desde las inmobiliarias a un grupo “intermediador” con el poder
adquisitivo y capacidad de financiamiento requeridos para acceder a estos
departamentos con precios inaccesibles para más del 60% de los hogares de la
ciudad, quienes tienen de aquí en más al arriendo como única opción para
acceder a una vivienda en zonas centrales.
Es un echo que existe una alta concentración de proyectos residenciales en las comunas del sector oriente. De los 644 edificios actualmente en venta en el Gran Santiago, la mitad se encuentra en Providencia, Ñuñoa, Las Condes, Vitacura y Lo Barnechea, que representan en conjunto 1/4 de la venta mensual y 1/3 del stock disponible. Con precios promedio que oscilan entre UF 4.800 y 15.200, estas cinco comunas tienen un volumen de venta agregado de US$ 225 millones al mes (UF 5,6 millones) o 40% del total del mercado de departamentos nuevos de la capital.
Lo anterior tiene su explicación en el atractivo de este sector de la ciudad para los compradores, y por ende para las inmobiliarias. Aquí existen servicios de calidad, buena accesibilidad y transporte público, excelentes áreas públicas recreativas, cobertura vegetal consolidada y bien cuidada, altura de edificación regulada y preservación de la escala de barrio en la mayoría de los casos. No es de extrañar entonces que la incidencia del precio de suelo haya alcanzado 25,5 para edificios de 7 pisos en Vitacura por solo citar un ejemplo. Tampoco que queden pocas opciones para iniciar un nuevo proyecto debido a saturación y cambios en condiciones normativas que limitan altura y densidad.
Si cambiamos el foco de atención hacia el poniente, el reciente anuncio de construcción de la Línea 7 del Metro de Santiago abre nuevos territorios de oportunidad entre Las Condes y Renca. Solo en el área de influencia de las futuras estaciones Radal y Neptuno hay más de 300 hectáreas con norma para densificar, existiendo en la actualidad un único proyecto en venta. Aquí el precio del suelo es hoy de 6,6 UFm2 *
 |
| Futura Línea 7 Metro Santiago | Estaciones Quinta Normal y Cerro Navia |
Ahora bien, para hacer desarrollos rentables en estos nuevos territorios hay que resolver dos problemas: (1) como evaluar la adecuación de los terrenos (densidad, superficies, cabida, precio, etc.) y (2) como reconvertir vastos sectores sin calidad urbana.
El primero de estos problemas tiene solución contratando la
plataforma en línea de Inciti para acceder a más de 30 planes reguladores actualizados, 600 mil compraventas con dirección, precio y superficie, 26 mil encuestas a proyectos residenciales en venta y más de 8 mil anteproyectos y permisos de edificación. El segundo desafío es mucho más complejo pues demandará creatividad y apertura para trabajar con otras empresas, gobierno y sociedad civil en busca de alternativas para mejorar estos barrios a partir de acciones de reforestación, construcción de escuelas y centros deportivos, aumento del atractivo y seguridad de calles y plazas y de la productividad de la población; a lo que también debieran sumarse programas efectivos de reciclaje, transporte comunitario y de producción limpia de energía. (ver
C40.org).
* En base a 40 compraventas realizadas por empresas últimos 24 meses. Las ventas de particulares son 153 con un precio promedio de 4,9 UFm2.
Por Marcelo Bauzá
Un reclamo habitual por parte de gestores e inmobiliarias es que el precio del suelo se mantenga alto a pesar de cambios a la baja en constructibilidad y densidad en años recientes.
El argumento expuesto no se explica desde la lógica de mercado. Si ahora puedo hacer menos departamentos, el precio debe ajustarse a la baja, a no ser que exista algún tipo de intervención que altere la dinámica natural del mercado. Como tal intervención no existe, el ajuste se dará más tarde o más temprano y en este contexto, es útil conocer que ocurrió en el pasado reciente para prever la evolución futura de la situación actual.
El análisis de la evolución del precio del suelo desde 1990 al presente y su correlación con cambios normativos y actividad del mercado en Santiago, constituye un ejemplo de utilidad para demostrar que el valor de los terrenos se ajusta a la capacidad de desarrollo permitida. Tomamos Santiago porque es la primer comuna que modificó condiciones de edificación para atraer desarrollo en alta densidad a principios de los 90s, para volver a condiciones más restrictivas a partir del 2014.
Previo al inicio del Plan de Repoblamiento de Santiago en 1992, el precio del suelo era de 5,0 UFm2, habían 100 hectáreas disponibles y 4 proyectos en venta con 43 viviendas cada uno. En 1995, año en que se aprueban los seccionales de Santa Isabel y Huemul, el precio del suelo sube a 9,1 UFm2 (+80%), los eriazos bajan a 76 hectáreas y hay 36 edificios en venta de 129 departamentos (+204%). Para el 2008, con Santiago consolidado como líder en oferta en altura, quedan escasos terrenos eriazos, el precio es de 13,7 UFm2 (+171%) y hay 65 proyectos en venta de 164 departamentos (+520%).
La correlación de +0,83 entre precio de suelo y viviendas por proyecto entre 1990 y 2016 muestra la fuerte relación que existe entre la posibilidad de densificar y lo que se paga por un terreno. A partir del año 2014, cuando se reduce densidad y altura en los sectores Matta, Franklin, Bio Bio, Lira y Santa Rosa entre otros, el precio se mantiene en alza pero ya el año pasado comienza a bajar para ubicarse en 17,2 UFm2 desde el máximo histórico de 21,1 UFm2 alcanzado en 2015.
La incidencia del precio del terreno en relación al neto edificado por proyecto alcanza un mínimo de UF 1,0 en el año 2005 y un máximo de UF 2,7 en 1991. La incidencia tiene un promedio histórico de UF 1,5 por m2 neto edificado para los casi 30 años de estudio y el año pasado este indicador era de UF 1,75.
Nota: el precio de suelo corresponde al promedio de todas las transacciones realizadas en un año en la comuna, sin diferenciar entre suelo para desarrollo en densidad y para otros usos.
El estudio presentado demuestra que el precio del suelo siempre se ajusta a la máxima capacidad de desarrollo posible, y que este ajuste no es inmediato sino que tiene un desfase de aproximadamente 24 meses.
Fuentes Datos: Boletín Mercado de Suelos, Trivelli y Cia., 1990 - 2010. Compraventas Suelo, Inciti, 2011 - 2017.
Por Marcelo Bauzá | Martín Solis
Por años San Miguel acogió desarrollos inmobiliarios en altura sin demasiadas restricciones. La llegada de un gran número de nuevos habitantes produjo tensiones con la población residente. Las alarmas se encendieron y las autoridades municipales se abocaron a diseñar y consensuar un nuevo plan regulador que vio la luz en noviembre del año pasado, luego de meses de congelamiento de permisos de edificación.
Hoy, inmobiliarias y vecinos comparten un nuevo escenario que exige a los proyectos no solo ser rentables, sino también armonizar con el entorno. Sabemos que cuando cambian las reglas de juego siempre hay ganadores y perdedores, y en este caso ganar significa adaptarse y tomar las mejores decisiones en términos de tiempos y localización.
Hacer el ejercicio de comparar barrios entre si, respecto a lo que se venía construyendo y lo que ahora se puede hacer, permite ordenar y jerarquizar alternativas. Obviamente, cada cual tiene sus criterios que pueden diferir con los que aquí proponemos, pero veamos el resultado de nuestro análisis comparado.
Las variables que usamos en este ejercicio fueron el grado de concentración de ventas de departamentos por sector, las densidades alcanzadas y las ahora permitidas, las viviendas con permisos aprobados, el tamaño predial y el precio promedio del suelo.
Dinámica Mercado de Departamentos Nuevos | 2011 _ 2016
Nota 1: Indicadores tomados de encuestas a salas de ventas realizadas por Inciti entre 1º bimestre 2011 y 5º bimestre 2016.
Sectores | Edificios Construidos | 2011 _ 2016
Condiciones Normativas Promedio | Plan Regulador Vigente _ Noviembre 2016
Nota 2: Las cifras que se presentan en la tabla de condiciones normativas corresponden a promedios ponderados considerando la superficie en hectáreas que tiene cada zona normativa en cada uno de los tres sectores. Las zonas consideradas son Z1, Z2, Z3, Z4, Z5 y Z6. Para detalle de zonas ver documento en este enlace a partir de pagina 17. Para el cálculo del total de Viviendas por Edificio se utiliza como referencia un terreno de 1/2 hectárea y condiciones normativas calculadas como promedios ponderados por sector.
Viviendas en Anteproyectos, Permisos de Edificación y Disponibles | 2015 _ 2016

El sector norte de San Miguel es quien recibe la mayor carga de edificación durante los últimos 6 años, algo menos que el doble que los otros dos sectores. El precio de los departamentos crece entre el 6 y 8% anual en todos los sectores y los edificios que se edifican tienen 150 viviendas en promedio.
Las nuevas condiciones normativas permiten algo más de densidad en el sector norte, donde en promedio se pueden hacer ahora edificios de casi 100 viviendas. Los sectores centro y sur están normados para permitir un máximo de 80 unidades por edificio.
Anticipando el cambio normativo, constructoras e inmobiliarias presentaron 53 anteproyectos y 29 permisos de edificación durante los años 2015 y 2016, con un tamaño promedio de 220 viviendas por proyecto. Solo las viviendas correspondientes a permisos representan 6.500 unidades, que sumadas a las 2.800 aún disponibles en edificios en venta permiten estimar que el tiempo para agotar stock en San Miguel es de 17 meses.
El tiempo que demoraría el mercado en absorber todo lo que se ha construido y se construirá bajo la antigua normativa es de 1 año en el sector norte, 18 meses en el centro y 2 años en el sur. Esto explica porque el precio del suelo en zonas que permiten edificios de 8 a 10 pisos es de 18 a 19 UFm2 en el norte y centro y casi 6 UFm2 más bajo en el sector sur.
Tamaño Predial & Precio de Suelo | 2015 _ 2016
Nota 3: Tamaño predial tomado de base predial actualizada al 2015 y considerando todos los predios existentes en cada sector. Precio de suelo promedio en base a inscripciones conservador bienes raíces de propiedades con terrenos adquiridas por empresas inmobiliarias. Los precios responden a normativa actualmente obsoleta.
Seguramente el mercado de departamentos nuevos mantendrá la dinámica presente durante los próximos 18 meses, siendo probable que el precio relativo del suelo sufra una baja hacia mediados del 2018 a fin de ajustarse a las nuevas condiciones de edificación, que en general no permiten construcciones de más de 7 pisos. En cualquier caso, el sector norte aparece como aquel con mayores probabilidades de iniciar el nuevo ciclo de desarrollo antes que los otros dos.
El análisis presentado permite focalizar los esfuerzos de búsqueda de suelo, dependiendo del tipo de desarrollo que se quiera hacer y del timing para ingresar al mercado.